Nas últimas semanas, conversei com alguns clientes. Estas conversas me serviram de inspiração para escrever sobre esse assunto.
A minha experiência mostra que existe um desconhecimento muito grande sobre a captação de empréstimos. Esse desconhecimento se prolifera nos dois extremos: em quem é radicalmente contra a captação e em quem defende o empréstimo.
O primeiro extremo é a demonização completa da operação. Quem pensa assim diz que o empréstimo vai levar a sua empresa à falência, pois as taxas de juros são proibitivas.
De fato, os juros no Brasil são altos e estão entre os maiores do mundo. É necessário uma dose de coragem para fazer a captação.
Já o segundo extremo defende a captação de empréstimos com unhas e dentes. A justificativa mais recorrente: é bom para a empresa ficar “capitalizada”. Confesso que essa frase, principalmente o termo capitalizado, nunca me caiu bem. O excesso de caixa é ruim para os negócios. Por que você vai captar recursos para o dinheiro ficar parado? Vai pagar juros à toa? Não faz sentido.
De forma empírica, ouso dizer que as pessoas que defendem os empréstimos estão captando de forma equivocada. São captadores viciados e contumazes.
Essas pessoas captam o empréstimo para pagar a conta do prejuízo. Esse é o pior cenário para a captação. Se você não virar o jogo, gerando lucro e caixa, já era. O empréstimo apenas vai acelerar o derradeiro momento da falência.
Diante desse cenário de desconhecimento, resolvi escrever sobre o assunto, trazendo elementos mais técnicos para essa decisão de captar recursos.
É um assunto delicado de escrever, de falar e de explicar. É algo técnico. Mas é legal!
Então bora lá.
Vamos partir do pressuposto de que o Josias quer montar um boteco. Para isso, ele vai tirar do bolso R$ 200.000 como investimento inicial: o dinheiro que ele juntou a vida toda. Josias espera ter um lucro de R$ 10.000/mês.
No primeiro mês, Josias mandou muito bem e teve o lucro esperado de R$ 10.000
Então, vamos fazer algumas contas:
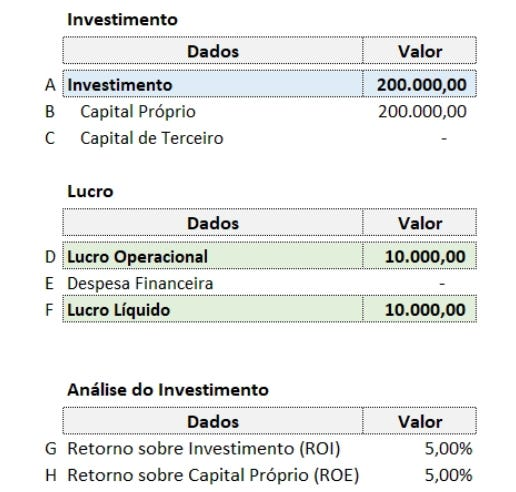
O Investimento total feito por Josias foi de R$ 200.000 (linha A). Se dividirmos o Lucro Operacional (lucro antes da dívida, linha D), pelo investimento (linha A) teremos um indicador que se chama Retorno sobre Investimento (ROI, do inglês, Return on Investment). No caso, o ROI foi de 5%.
ROI = Lucro Operacional / Investimento
ROI = 10.000/200.000 = 5%
Agora, vamos gerar um outro indicador de rentabilidade: o Retorno sobre Capital Próprio (ROE ,do inglês, Return On Equity). Ele é muito importante, pois representa o retorno que o investidor teve sobre a grana que ele aportou. Para apurar, bastar pegar o Lucro Líquido (linha F) e dividir pelo Capital Próprio (linha B).
ROE = Lucro Líquido / Capital Próprio
ROE = 10.000 / 200.000 = 5%
Quando uma empresa não possuí dívidas e o investimento é feito 100% com capital próprio, o ROI e o ROE têm o mesmo resultado. No caso do boteco do Josias: 5% a.m.
Excelente negócio! Josias é o cara!
Agora, bora simular outro cenário.
E se, Josias, em vez investir 100% com Capital Próprio, tivesse captado dinheiro com banco? O que rolaria?
Josias, homem “cuiudo”, captou R$ 100.000 no banco, a uma taxa de juros de 2% a.m. Portanto, R$ 100.000 saíram do bolso dele e R$ 100.000 vieram de empréstimos de terceiros
O quadro atualizado é esse aqui:
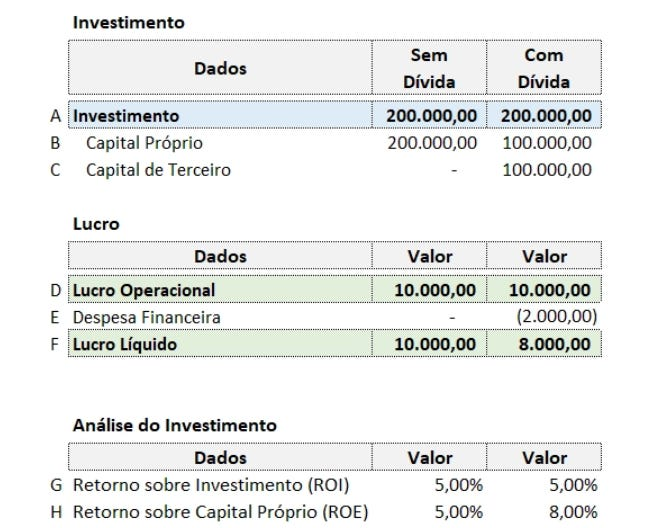
Observe o Lucro Líquido. Como Josias pagou 2% a.m. de juros, ele teve uma despesa financeira no valor de R$ 2.000. Logo, o lucro diminuiu de R$ 10.000 para R$ 8.000. Os entusiastas da não captação vão falar: “Porra! o lucro diminuiu, não compensa!”
Contudo, observe o que aconteceu com o ROE: aumentou de 5% para 8%. Estes 3 pontos percentuais representam um crescimento 60% no retorno sobre o capital próprio. É coisa para um caralho!
Alguém pode estar se perguntando:
- Luiz, realmente compensa? O lucro diminuiu. Não me importo com o indicador. O que importa aí é que ele colocou menos 2.000 no bolso, por causa dos juros.
A minha resposta seria:
- Ele ainda tem R$ 100.000 aplicado na conta bancária dele? Ele não tinha R$ 200.000 e só colocou R$ 100.000? Então, ele tem R$ 100.000 sobrando ainda. E se, com estes R$ 100.000, ele montasse outro boteco igualzinho, do outro lado da cidade, com o mesmo perfil de dívida, clientes e de lucro?
- Luiz, o que iria acontecer?
- Uai, ele teria dois negócios lucrando R$ 8.000/mês. Portanto um lucro total de R$ 16.000. Sem dívida, ele investiu R$ 200.0000 em apenas um negócio e conseguiu R$ 10.000. Com dívida, ele conseguiu investir os mesmos R$ 200.000 em dois negócios diferentes, e lucraria R$ 16.000 no total. Então aumentou o lucro geral.
O Josias é um cabra que pegou uma dívida inteligente. A dívida inteligente é aquela capaz de aumentar o lucro final da sua operação.
Esse é a principal característica de uma dívida inteligente. É quando a dívida é capaz de aumentar o valor do seu negócio.
Para isso, existe uma regrinha, um pulo do gato que vou falar para vocês:
 A dívida é inteligente quando a Taxa de Juros é menor que o ROI
No caso do Josias, o ROI era de 5% a.m., enquanto a Taxa de Juros era de 2% a.m.. Nesse caso, ter dívida é bom. A dívida pode aumentar o valor de um negócio. É o efeito positivo de algo chamado Alavancagem Financeira.
Tem até uma fórmula para mensurar o efeito disso:
Alavancagem Financeira = (ROI – Juros) x (Capital de Terceiro/Capital Próprio).
Se aplicarmos essa fórmula ao caso, teremos:
Alavancagem Financeira = (5%-2%) x (100.000/100.000)
Alavancagem Financeira = (3%) x (1) = 3%
Observe que, no boteco de Josias, a diferença entre o ROI e o ROE foi de 3%. Mesmo valor gerado pela equação.
Não é mágica. É apenas ciência mesmo.
Mas é simples né?
O simples é o básico que funciona, como diria meu professor de Jiu Jitsu.
Voltando ainda ao caso do Josias.
Se o boteco não ir bem e o ROI for inferior a taxa de juros, aí Josias terá um problema. A dívida vira um vilão. A dívida irá reduzir o valor do negócio dele, na mesma proporção que aumentou.
Por isso que a dívida traz uma dose de risco para o negócio. O ROE cresce e o risco também. Não existe almoço grátis.
Josias tem que ser esperto. O ROI não pode ser inferior a 2% de jeito nenhum.
Gostaria de demonstrar isso em números. Vamos supor o que aconteceria se o Lucro Operacional do Josias fosse de R$ 1.000?
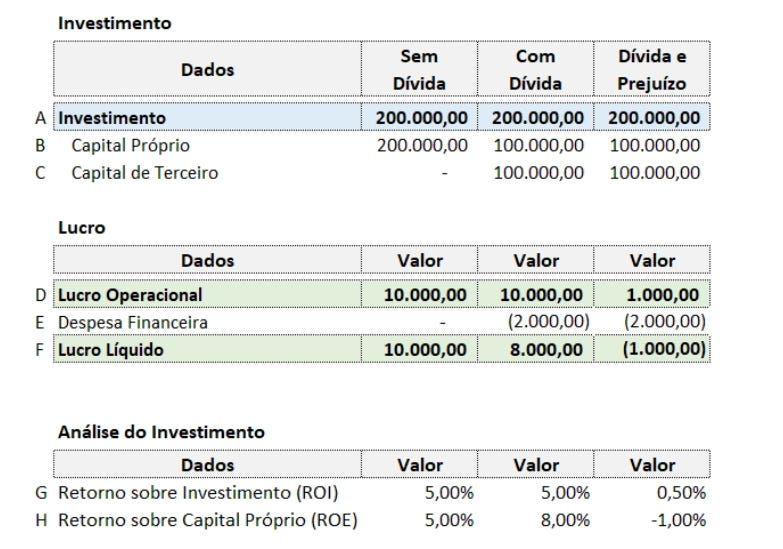
Olha aeee. Vela e Caixão Preto. O ROI é de 0,50% o o ROE de -1%.
A dívida pode ser capaz de gerar valor. Mas não é apenas ir no banco e pegar dinheiro. Tem que ter uma estratégia de investimentos vinculado. Em minha opinião, o dinheiro do empréstimo deve ser carimbado com o propósito de investimento ao qual ele foi captado.
A dívida não pode ser captada para pagar prejuízo estrutural, quitando despesas operacionais e recorrentes. Nunca! Isso é tiro no pé!
Pegar dívida não assegura lucro. Lembre-se:
A única forma de se ter lucro é com receita maior que a despesa. Não tem outro caminho. Se o seu negócio não está bom: aumente a receita ou reduza a despesa. Esperança de melhoria não é estratégia para nada.
Tenho dito! Vou ir ao cinema com a minha amada.